通信设备零部件行业产业链影响及技术水平趋势与通讯设备技术开发探析
通信设备零部件行业是支撑现代信息社会运转的基石产业,其发展水平直接关系到通信整机制造的能力与竞争力。随着5G/6G、云计算、人工智能和物联网等技术的快速演进,该行业在产业链结构、技术水平及技术开发方向上都呈现出深刻的变化。
一、通信设备零部件行业概述
通信设备零部件主要包括射频器件(滤波器、双工器、天线、功放等)、基带芯片、光模块、电源模块、连接器、PCB(印制电路板)、结构件与散热组件等。它们构成了基站、路由器、交换机、光传输设备及终端产品的物理基础,其性能直接决定了通信系统的带宽、时延、功耗与可靠性。
二、产业链影响分析
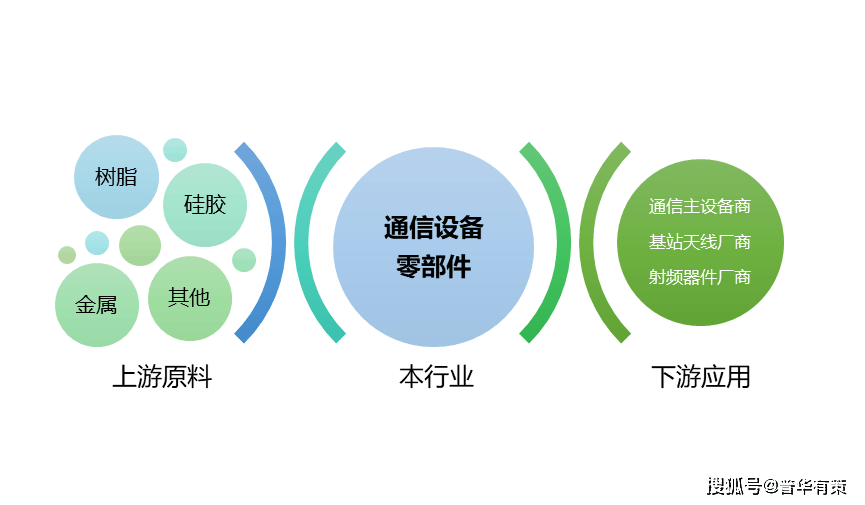
1. 上游原材料与芯片供应
上游涉及半导体材料、陶瓷介质、金属腔体、高频覆铜板、光芯片与电芯片等。近年来的全球供应链波动使得高端芯片、高纯度材料与精密加工设备的供应风险显著上升,推动了国产替代进程。国内企业在陶瓷滤波器、中低端光芯片及PCB材料上已实现规模化突破,但高速光芯片、高精度AD/DA及FPGA等环节仍受制约。
2. 中游零部件制造
中游企业负责将原材料加工为标准化或定制化零部件。其盈利能力受原材料成本、上游芯片价格及下游整机招标节奏共同影响。运营商资本开支周期呈现明显波动,导致零部件需求存在脉冲式特征——例如5G规模建设高峰期带动滤波器、天线和PCB需求暴涨,而后进入去库存和价格竞争阶段。
3. 下游整机与应用
下游为华为、中兴、爱立信、诺基亚等通信设备商,以及三大运营商和各类行业专网客户。整机厂商对零部件提出高集成度、低功耗、低成本、小型化要求,并通过亲自布局核心器件或扶持国产供应商来增强产业链掌控力。云计算厂商自研白盒交换机趋势也在重塑零部件采购模式。
4. 对行业的整体影响
区域化与本地化供应体系加速形成,“China+1”或近岸外包策略影响全球布局;零部件企业毛利率整体承压,倒逼向高附加值产品转型;具备多技术路线协同和多客户绑定的企业将更具韧性。
三、技术水平与趋势
1. 射频与滤波器技术
从金属腔体滤波器到陶瓷介质滤波器,再到薄膜体声波谐振器与声表面波滤波器,射频前端不断向小型化、低插损和高功率容量演进。GaN和GaAs功放芯片在基站及终端中的应用持续扩大。毫米波频段的应用将要求更高的天线集成度,AiP(封装天线)成为关键技术方向。
2. 光通信器件
光模块速率沿400G/800G/1.6T持续迭代,硅光技术通过CMOS工艺实现光电器件集成,有望降低成本并提升产能。共封装光学将光引擎与交换芯片共同封装,显著降低功耗和时延,是数据中心内部互联的重要趋势。
3. PCB与高速互连
高频高速材料(如碳氢树脂、聚四氟乙烯、液晶聚合物)用量增加;线宽线距更精细,多层化程度提高;112G/224G SerDes对插损与串扰提出更严格要求;连接器向高速背板与板对板方向演进。
4. 电源与散热技术
通信设备功耗密度持续上升,需要更高效率的开关电源、数字电源及液冷或相变散热方案。宽禁带半导体(GaN、SiC)在电源模块中加速渗透,提高了转换效率和功率密度。
5. 智能化与集成化
零部件内置传感与边缘计算能力,实现状态监测与预测性维护。多器件融合模块(如射频前端模组、光电共封)减少系统体积和设计复杂度。
6. 制造技术
精密加工、5G智能工厂、自动化测试与数字化孪生技术提升良率与柔性生产能力。半导体封装朝向2.5D/3D集成发展,系统级封装和异构集成成为满足高性能和低成本需求的优选路径。
四、通讯设备技术开发方向
1. 无线接入网技术
大规模MIMO与波束赋形技术持续提升频谱效率与覆盖能力;毫米波与Sub-6GHz协同组网;open RAN推动软硬件解耦和接口开放,带动通用芯片与开放生态的发展;基站向分布式与云化架构演进,C-RAN和O-RAN使基带处理资源共享和动态调度成为可能。
2. 核心网与网络智能化
5G核心网全面云原生,采用服务化架构。网络切片支持不同行业应用的差异化SLA。AI技术在核心网中被用于流量预测、动态资源调度与智能运维。面向6G,核心网将探索内生智能、数字孪生网络以及语义通信等新型架构。
3. 光传输与承载网技术
相干光通信向更高速率、更低功耗演进,灵活栅格与池化组网提升频谱利用率;OTN下沉至边缘,支撑低时延业务;时间敏感网络与确定性网络成为工业互联的关键技术。
4. 芯片与器件技术开发
自研基带芯片与射频芯片成为头部设备商和终端厂商的重点,以保障供应并实现定制优化。硅光、氮化镓、第三代半导体在片上系统层面进一步融合;专用AI加速器可以提高物理层和上层协议处理效率,但同时需平衡功耗与可编程性。
5. 6G关键技术预研
太赫兹通信、智能超表面、轨道角动量、通感一体化、空天地一体网络等前沿方向正进入系统验证阶段。6G对时延、可靠性和传输速率的要求将进一步驱动零部件材料和结构创新。
6. 测试与运维
自动化测试、虚拟路测、端到端网络切片测试以及AI驱动的运维系统构成全流程支撑体系。数字孪生在信道建模和网络优化上的应用缩短了新产品开发周期。
五、与展望
通信设备零部件行业正处于需求波动、技术升级与供应链重构多重因素交织的阶段。短期内应以稳定供给和扩大国产替代为导向;长期来看则应受益于数字经济和6G预研带来的结构性增长机遇。技术创新与开发的重心将聚焦于小型化、集成化、光电融合和低功耗方向的多路径突破。只有具备协同开发能力、快速制程和跨域合作视野的企业,方可构建新一轮竞争优势。
如若转载,请注明出处:http://www.qqy68.com/product/55.html
更新时间:2026-10-09 06:38:35